铜价创新高,股票反下跌?会计拆解:谁在狂欢,谁在流血?
铜价又疯了。
铜价再度站上高位,引发市场关注。
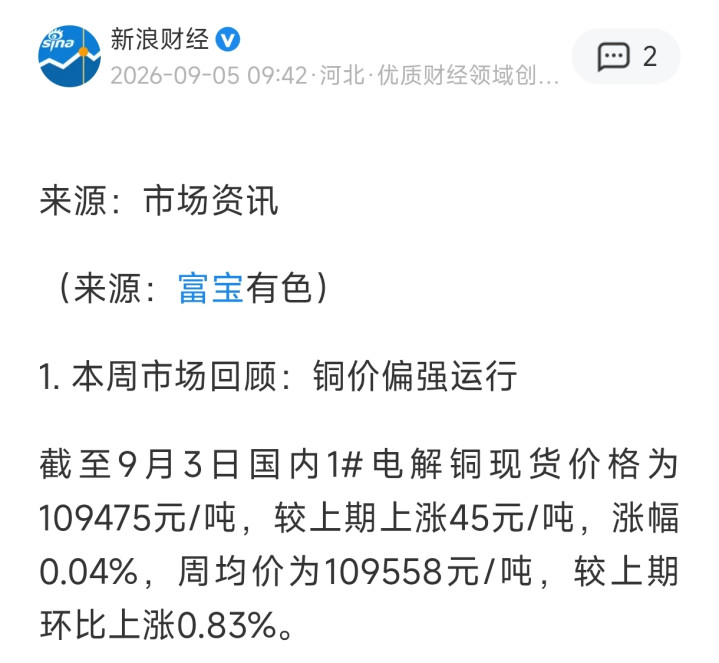
国内1#电解铜现货在9月1日一度触及110370–110590元/吨,短暂站上11万元/吨关口;截至9月3日,现货报价109475元/吨,维持在历史高位区间。
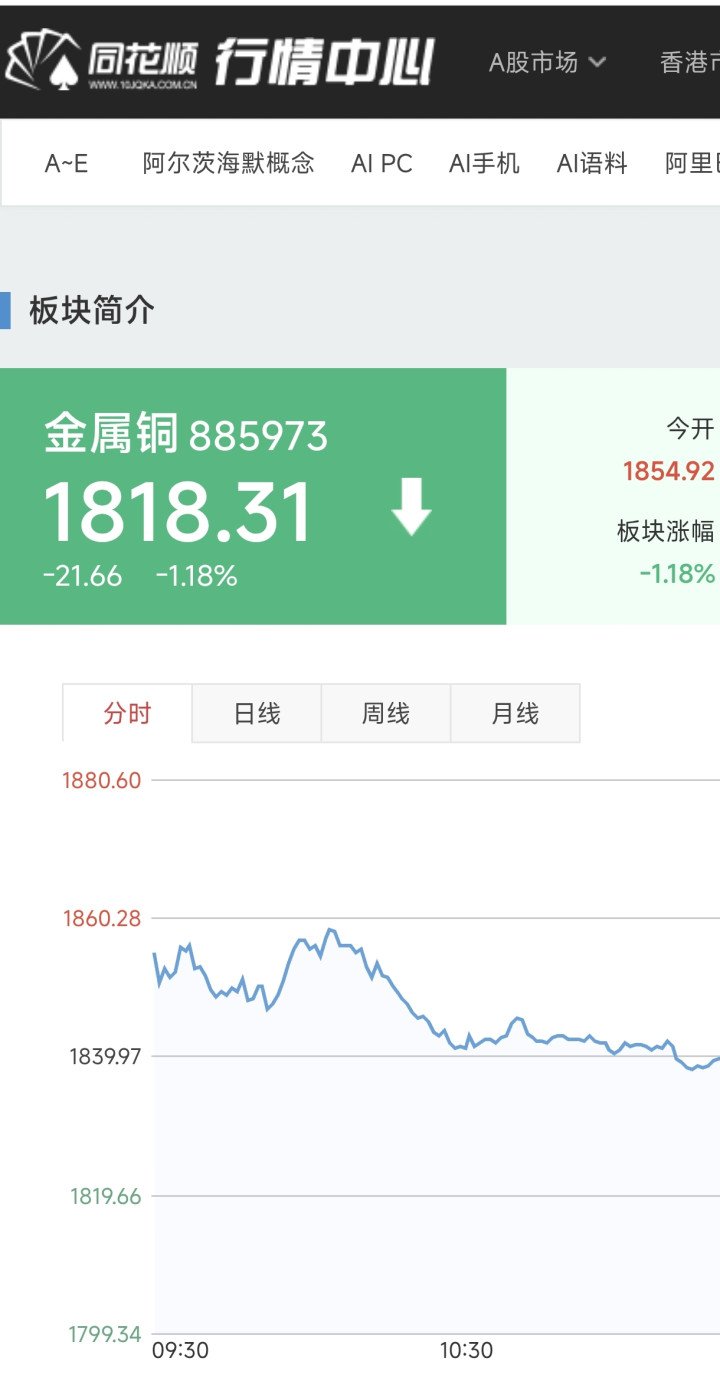
有意思的反差:在铜价持续冲高的背景下,前一交易日A股金属铜概念板块收跌1.18%。
商品价格大涨,商品持续高,但铜板块内部明显分化:
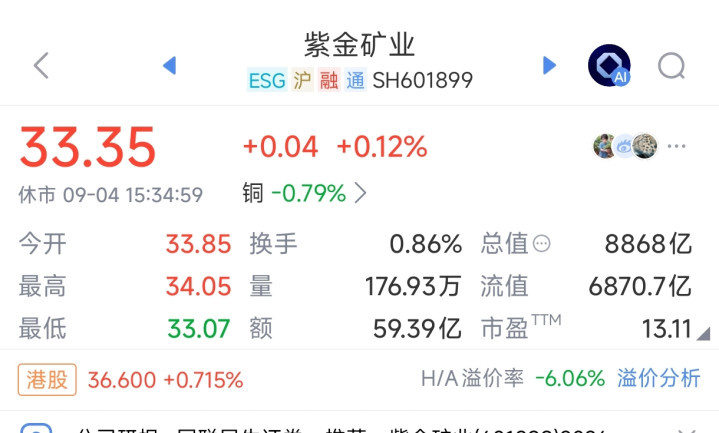
紫金矿业逆势收红微涨0.12%;
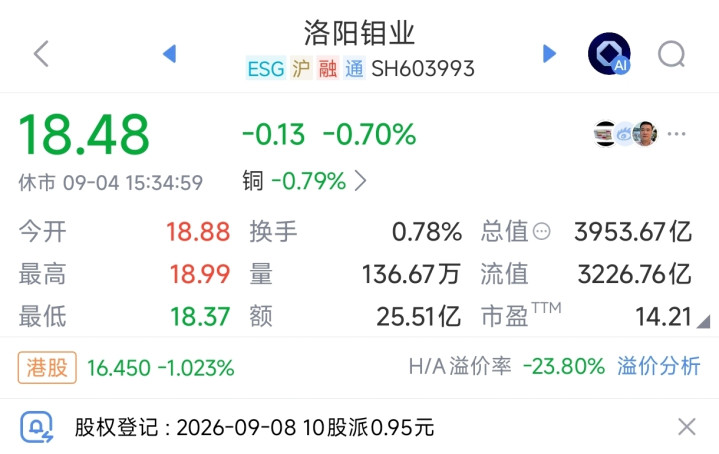
洛阳钼业小幅收跌0.70%;
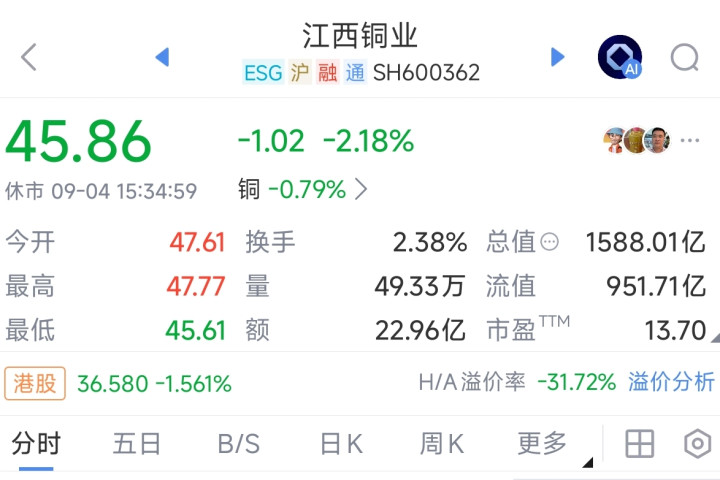
江西铜业下跌2.18%。
这背后不是简单的同涨同跌,而是产业链不同位置企业利润分配的巨大分化。
很多人看不懂:铜价都摸到11万了,到底谁受益、谁受伤?
核心逻辑一句话:资源端赚定价上涨的红利,纯加工冶炼端承受原材料涨价的压力。
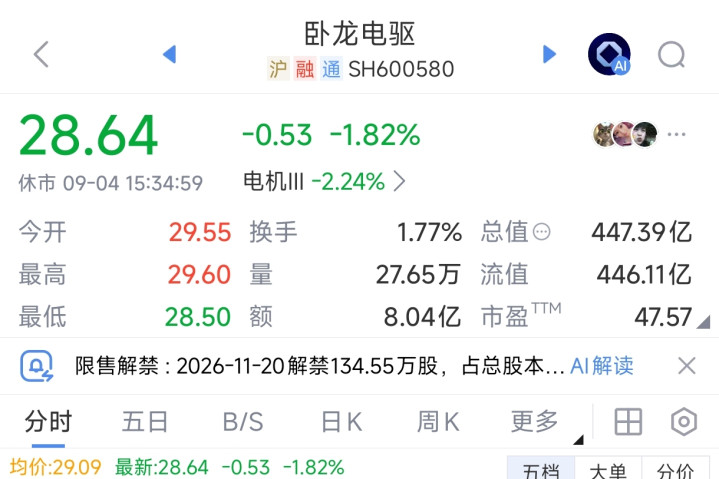
而处在下游、大量消耗铜材的电机制造企业,成本压力直接反映在盘面,卧龙电驱收跌1.82%。
再叠加低库存、AI算力需求共振,放大了这种分化。
简单来说就是:矿企赚毛利、冶炼赚加工费、下游被成本挤压。
一、本轮铜价冲高的底层原因
本轮铜价维持高位,不是短期炒作,三重因素共同支撑:
第一,铜矿供给增量有限。
全球主力铜矿资源品位下滑,海外矿区频繁遭遇劳资、运输扰动,新建矿山投产周期长达5-8年,短期很难快速放量,矿端议价权持续走强,TC/RC冶炼加工费持续下行,部分时段处于负值区间,冶炼企业加工收益被大幅挤压,很难分享铜价上涨红利。
第二,显性库存持续偏低。
LME、上期所社会显性库存维持低位,旺季补库预期下,现货端弹性被放大,微小的需求变化,就容易带动现货价格快速波动。
第三,新能源、AI算力带来长期增量需求。
电网改造、储能、新能源车持续消耗铜资源;AI服务器、液冷配套对铜材需求显著提升,AI服务器单位用铜量是普通服务器的3–6倍。摩根士丹利预测,2026年全球AI数据中心耗铜量约74万吨,这部分新增需求,正在慢慢改变铜的长期需求结构。
一句话总结就是:供给难增、库存不高、新需求持续释放,共同推高铜价来到这一轮高位。
二、上游资源企业:直接享受涨价红利
紫金矿业,半年归母净利391.7亿,铜精矿毛利率约70%。
洛阳钼业,半年归母净利161.5亿,矿山业务毛利率接近60%。
这类企业手里握有铜矿资源,开采成本相对固定,铜价越高,每吨矿石的毛利就越高。
这里也要提醒一点账面风险:利润大增不等于现金流同步变好。如果营收确认、应收款占用资金变多,就会出现账面盈利好看、回款偏慢的情况。经营性现金流和净利润的匹配度,是会计视角重点观察的指标。
三、中游冶炼企业:看着铜价涨,利润很难涨
江西铜业,上半年营收3071亿,综合毛利率5.82%。
云南铜业,综合毛利率5.54%。
冶炼企业赚的是加工费,不是铜价涨跌的差价。
在TC/RC加工费走低的阶段,哪怕铜价持续走高,冶炼环节的收益也会被压缩,很难吃到涨价红利,属于典型“量价看着热闹,利润空间很薄”。
四、下游制造企业:原材料涨价的直接承压方,典型“三杀”
卧龙电驱,受铜、铝、稀土等原材料高位挤压,上半年净利润同比下滑34.55%。
电机制造属于典型铜消耗下游,原材料成本占比很高,铜价持续上行,会直接侵蚀利润,往往面临三重压力:
第一刀:原材料采购成本持续抬升,产品调价存在滞后,成本没法快速向下游转移;
第二刀:部分企业为锁定原料,会做期货套保,如果操作不当,会持续占用保证金,现金流持续消耗;
第三刀:已经签订的长期固定价订单,原材料涨价之后,成本倒挂,按照会计准则需要计提预计负债,直接冲击当期利润。
三重压力叠加,就会出现大宗商品涨价、企业业绩反而走弱的现象。
五、细分新赛道:算力铜材,下游里少有的增量机会
AI算力需求拉动高端铜材需求,国内企业已经落地相关产能:
江西铜业:HVLP算力铜箔进入高端供应链;
金田股份:算力散热铜基材全年1.27万吨,同比增长68%,配套算力、通信产业链;
德福科技:5万吨高端算力铜箔项目正在推进。
这类企业不是单纯的传统铜加工,绑定高增长的算力赛道,具备一定的产品溢价能力,是铜产业链里结构性机会。
结语
铜价冲高,本质是产业链利润的重新分配:上游资源方分走大部分红利,冶炼企业薄利运行,传统下游制造企业承担成本压力,只有少数高端新材料加工企业能依托新需求突围。
普通投资者不要只盯着商品价格或者K线,存货科目、衍生金融工具、收入成本匹配关系,才是财报里提前暴露企业盈利韧性的关键。
注:本文仅为产业链与财报视角的行业逻辑解读,不构成任何大宗商品、股票买卖建议。大宗商品与股票波动风险极高,投资需谨慎。
联富配资提示:文章来自网络,不代表本站观点。